
Comment peut on economiser chaque mois : budget, épargne automatique et postes de dépense à optimiser
Pour économiser chaque mois, répartissez vos revenus avec la règle 50/30/20 et automatisez votre épargne.
- 50 % besoins, 30 % envies, 20 % épargne sur chaque revenu net.
- Listez vos dépenses fixes puis variables pendant un mois complet.
- Définissez un budget par poste, hebdomadaire ou mensuel.
- Programmez un virement automatique après la paie.
- Démarrez avec 10 à 50 € par mois pour créer l’habitude.
- Ouvrez un compte séparé par objectif (vacances, fonds d’urgence).
Ce réflexe de séparer les comptes par objectif prend encore plus de sens quand on prépare un départ à l'étranger et qu'il faut chiffrer précisément combien économiser en Australie avant et pendant un PVT.
Établir un budget et suivre ses dépenses
Appliquer la règle 50/30/20 à ses revenus
La méthode 50/30/20 offre un cadre simple pour répartir chaque rentrée d’argent sans se prendre la tête. Elle consiste à découper son revenu net en trois blocs distincts, ce qui facilite la visualisation de ce que l’on peut réellement dépenser.
- 50 % besoins essentiels : logement, alimentation, transport, assurances
- 30 % envies : loisirs, sorties, restaurants, achats plaisir
- 20 % épargne : virements vers un livret ou un compte dédié
Sur un salaire de 2 000 € net, cela représente par exemple 1 000 € pour les charges, 600 € pour les envies et 400 € placés de côté, un montant qui correspond à 20 % du revenu net, dans la fourchette haute de l’épargne mensuelle par salaire. Ce découpage reste un repère ajustable selon votre situation, notamment si votre loyer pèse lourd.
Suivre ses dépenses fixes et variables sur un mois
Pour que ce cadre fonctionne, encore faut-il savoir où part réellement votre argent. Commencez par lister vos dépenses fixes (loyer, abonnements, crédits), puis notez chaque jour vos dépenses variables (courses, carburant, cafés) pendant un mois complet.
Un simple tableau Excel suffit, mais des applications comme Bankin’, Linxo ou Nirio catégorisent automatiquement vos opérations. L’objectif : définir un budget par poste, hebdomadaire ou mensuel, pour chaque catégorie de dépense.
Instaurez ensuite un rendez-vous budgétaire mensuel : 20 minutes pour comparer vos dépenses réelles à votre budget et repérer les écarts. C’est ce rituel régulier, plus que l’outil choisi, qui fait la différence sur le long terme.
Épargner régulièrement en automatisant ses virements
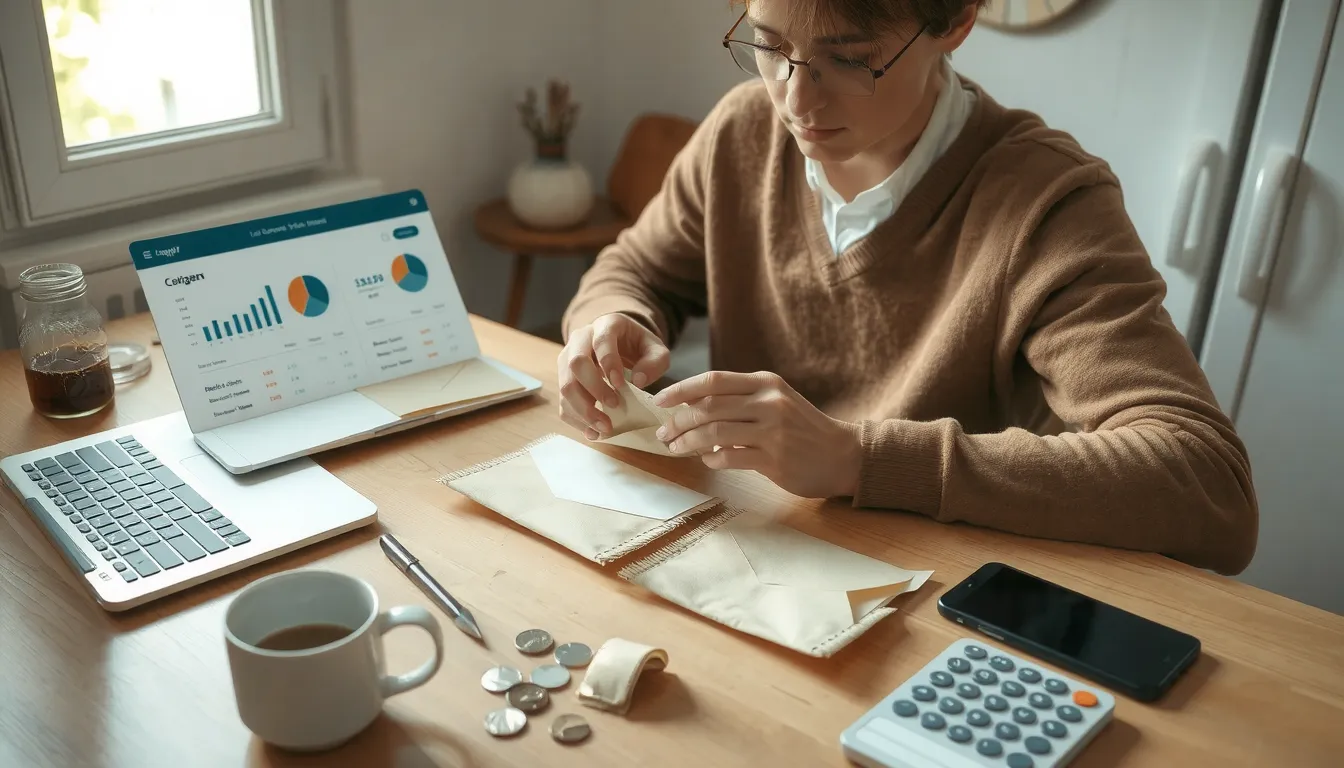
La méthode la plus efficace pour épargner sans y penser consiste à se payer en premier. Concrètement, dès que le salaire arrive sur le compte, l’épargne part avant les dépenses. Ce qui reste sert ensuite à vivre, et non l’inverse.
Programmez un virement automatique vers un livret ou un compte épargne, fixé au lendemain de la paie. L’argent est retiré avant les courses, les loisirs et les imprévus : vous ne pouvez donc plus le dépenser par inadvertance.
- Virement automatique programmé : une date fixe après le salaire, pour ne jamais oublier.
- Épargne invisible par arrondis : chaque achat arrondi à l’euro supérieur, la différence est versée.
- Comptes séparés par objectif : vacances, fonds d’urgence, projet immobilier, un compte par but.
- 10 à 50 € pour démarrer : une petite somme régulière suffit à créer l’habitude.
- Épargne retirée avant dépenses : le virement passe en priorité, le budget du mois s’ajuste ensuite.
Créer une habitude avec de petits montants
Inutile d’attendre de « avoir les moyens » pour commencer. Un versement de 10 à 50 € par mois suffit à installer le réflexe et à constituer une première réserve. La régularité compte davantage que le montant.
Pour rendre l’épargne indolore, activez les micro-virements ou l’arrondi à l’euro supérieur proposé par certaines applications bancaires. Ces sommes minuscules, prélevées sans effort, s’accumulent sans peser sur le quotidien.
Séparer les objectifs pour ne pas tout dépenser
Garder toute l’épargne sur un seul compte facilite la tentation de piocher. Ouvrir plusieurs comptes dédiés (fonds d’urgence, vacances, gros achat) cloisonne les sommes et clarifie la progression vers chaque objectif.
Cette organisation évite aussi de confondre épargne de précaution et projets plaisir : un fonds d’urgence reste intact, tandis que le compte vacances se remplit à son rythme.
Réduire les abonnements et dépenses récurrentes
Les abonnements sont les fuites les plus sournoises d’un budget : prélevés automatiquement, ils échappent souvent au suivi mensuel. Pourtant, chaque contrat résilié produit une économie immédiate et définitive. La bonne méthode consiste à passer en revue vos dépenses récurrentes une fois par trimestre, contrat par contrat.
- Streaming et salle de sport : triez entre les services réellement utilisés et ceux oubliés.
- Coût annuel : multipliez chaque abonnement mensuel par 12 pour révéler son vrai poids.
- Assurance, téléphonie, énergie, banque : comparez les offres du marché régulièrement, les écarts de prix sont souvent significatifs.
- Bouquets TV : questionnez leur nécessité face aux plateformes déjà payées.
- Résiliation : agissez avant la date de renouvellement pour éviter une année supplémentaire.
Le réflexe qui évite les prélèvements inutiles
Un abonnement à 15 € par mois représente discrètement 180 € sur l’année. En appliquant ce calcul à l’ensemble de vos contrats, la somme totale surprend souvent. C’est cette prise de conscience qui déclenche les résiliations les plus rentables.
Pensez aussi à regrouper vos assurances chez un même assureur : les remises multipolices réduisent la facture globale sans changer de couverture. Pour la téléphonie, un forfait sans engagement suffit généralement à couvrir les besoins réels.
Un audit simple à reproduire chaque trimestre
Listez tous vos prélèvements récurrents sur une feuille, notez le montant mensuel en face de chacun, puis barrez sans hésiter ce qui n’a pas servi depuis deux mois. Cette résiliation immédiate libère de la trésorerie que vous pouvez rediriger vers votre épargne automatique. Un seul contrat supprimé peut financer plusieurs mois de virement programmé.
Optimiser le budget alimentaire et les courses
L’alimentation représente 30 % du budget d’une famille-type, ce qui en fait le premier poste de dépense devant le logement. Bonne nouvelle : c’est aussi celui où les marges de manœuvre sont les plus importantes. Première règle simple, ne jamais faire ses courses le ventre vide et toujours partir avec une liste établie à l’avance, idéalement adossée à des menus planifiés pour la semaine. Cette méthode coupe court aux achats impulsifs qui gonflent la note sans rien apporter.
Deuxième réflexe, comparer systématiquement le prix au kilo ou au litre plutôt que le prix affiché à l’unité : un grand format n’est pas toujours plus avantageux, et un produit positionné en hauteur ou en bas de rayon est souvent moins cher. Privilégier les produits bruts (légumes secs, viande à cuisiner, féculents en vrac) plutôt que les plats préparés permet de réduire la facture de façon durable. Cuisiner soi-même peut représenter jusqu’à 200 € d’économie par mois pour un foyer.
Enfin, les achats en vrac offrent 10 à 15 % d’économie sur les produits concernés, et les applications anti-gaspillage comme Too Good To Go permettent de récupérer des invendus à prix cassés en fin de journée. Ces trois habitudes cumulées suffisent souvent à faire baisser nettement la part alimentaire sans changer son mode de vie.
Réduire les factures d’énergie et logement
Le logement représente 26 % du budget d’une famille-type, juste derrière l’alimentation. C’est aussi le poste où quelques gestes simples et une comparaison d’offres peuvent faire baisser la note rapidement, sans changer votre quotidien.
Adopter les gestes qui font baisser la facture
- Passer aux ampoules LED : elles consomment bien moins que les halogènes.
- Baisser le chauffage : un degré de moins se ressent peu, la facture baisse.
- Éteindre les multiprises : les veilles consomment en continu, coupez-les.
- Régler le chauffe-eau entre 50 et 55 °C : assez chaud, sans surchauffe inutile.
Ces réflexes ne coûtent rien et s’installent en quelques jours. Le réglage du chauffe-eau à 50 ou 55 °C est souvent l’action la plus rentable, car l’eau chaude pèse lourd sur la facture.
Comparer les offres et vérifier ses aides
Le marché de l’énergie est ouvert : comparer les offres d’électricité et de gaz prend une dizaine de minutes et peut révéler des écarts importants à consommation égale. Pensez à comparer aussi votre contrat d’assurance habitation, souvent oublié.
Vérifiez ensuite votre éligibilité aux aides au logement : selon vos revenus et votre situation, des dispositifs existent pour alléger la charge. Enfin, si vous êtes locataire et que votre bail l’autorise, la sous-location d’une pièce peut devenir un levier d’économies non négligeable.
Réduire ses frais bancaires
Votre banque prélève chaque mois des frais de tenue de compte, des cotisations carte et parfois des assurances dont vous ignorez l’utilité. Prenez le temps de comparer les tarifs bancaires du marché et de choisir une offre calibrée sur vos besoins réels : une carte à débit immédiat gratuite suffit souvent à qui n’a pas besoin de services premium. Épluchez votre relevé pour identifier les lignes récurrentes et vérifier qu’aucun service facturé ne fait doublon.
Consultez vos comptes régulièrement, au moins une fois par semaine, pour réagir vite aux incidents. Un découvert non repéré déclenche des agios qui s’accumulent, et chaque rejet de prélèvement coûte cher : sur une année, ces frais pèsent facilement plusieurs dizaines d’euros. Anticipez les prélèvements fixes en gardant un matelas sur le compte courant ou en décalant une échéance avant la date butoir.
En cas de difficulté financière passagère, sachez que la loi vous protège : votre banque doit vous proposer une offre spécifique à tarif réduit pour les clients en situation de fragilité. Renseignez-vous auprès de votre conseiller ou vérifiez vos droits, car peu de clients connaissent ce dispositif. Enfin, négociez vos frais ou changez d’établissement : la mobilité bancaire est gratuite et automatisée.
Répondre aux questions fréquentes sur l’épargne
Combien peut-on économiser avec un petit salaire chaque mois
Il est possible d’économiser entre 5 % et 10 % d’un petit salaire, soit 50 à 150 euros pour 1 500 euros nets. Automatiser un virement dès la paie et réduire les dépenses récurrentes permet d’atteindre cette somme sans difficulté.
Comment économiser sans se priver au quotidien
Économiser sans se priver repose sur des choix ciblés : conserver ses loisirs essentiels, réduire les dépenses indolores (abonnements inutilisés, frais bancaires) et fixer un plafond mensuel pour les achats plaisir plutôt que de tout supprimer.
Une somme dégagée de cette façon peut aussi financer un projet précis, comme le coût du permis, qui dépasse rarement 1 396 € pour un forfait de 20 heures.