
Comment gerer son argent avec des enveloppes : le guide pratique pour reprendre le contrôle de son budget
La méthode des enveloppes limite physiquement vos dépenses variables en fixant un plafond à l’avance.
- Une enveloppe par poste : courses, essence, loisirs, restaurants.
- Un montant maximal fixé avant le début du mois.
- Seules les dépenses variables sont concernées, pas les charges fixes.
- Enveloppe vide, vous arrêtez de dépenser dans cette catégorie.
- Un cadre visible et manipulable, sans tableur ni application.
- Un réajustement des montants après 2 ou 3 mois.
Qu’est-ce que la méthode des enveloppes ?
La méthode des enveloppes est un système de gestion budgétaire simple : vous attribuez à chaque poste de dépense variable une enveloppe dédiée. Avant la tentation, vous décidez combien vous pouvez dépenser, et l’argent disponible devient physiquement limité. Concrètement, la règle de base se résume en quelques points clés.
- Une enveloppe par poste : courses, essence, loisirs, restaurants, chacun a la sienne.
- Un montant fixé à l’avance : vous décidez du plafond avant le début du mois.
- Uniquement les dépenses variables : les charges fixes (loyer, assurances) restent prélevées à part.
- Un surnom anglais : on parle aussi de cash stuffing ou méthode des enveloppes papier.
- Un héritage familial : vos grands-parents l’utilisaient déjà pour éviter le surendettement.
Le principe repose sur une idée simple : quand l’argent d’une enveloppe est épuisé, vous arrêtez de dépenser dans cette catégorie jusqu’au mois suivant. Pas de découvert surprise, pas de calcul mental épuisant. Vous savez exactement ce qu’il reste dans chaque enveloppe, et cette vision concrète freine les achats impulsifs.
Cette méthode s’adresse surtout à ceux qui ont du mal à suivre leurs dépenses. Saviez-vous que 68 % des Français ont du mal à boucler leurs fins de mois ? Face à ce constat, la méthode des enveloppes offre un cadre tangible, sans tableur ni application, qui rend le budget visible et manipulable.
Pourquoi elle fonctionne encore aujourd’hui
À l’époque où le liquide dominait, remplir des enveloppes allait de soi. Aujourd’hui, le principe survit parce qu’il transforme un chiffre abstrait en limite physique. Un budget de 250 € pour les courses reste flou ; une enveloppe contenant 250 € en billets est une réalité que l’on touche. C’est précisément cette matérialité qui aide les débutants à reprendre le contrôle de leurs dépenses variables, sans compétence financière particulière.
Une fois les dépenses variables maîtrisées, la même discipline appliquée à l'épargne et à l'investissement ouvre la voie pour devenir riche étape par étape.
Une fois ce cadre posé pour vous seul, la question se déplace vite vers le foyer, car la répartition des dépenses à deux obéit à d'autres règles que la gestion individuelle.
Et si un compte épargne comme le Livret A vient fausser la répartition, mieux vaut savoir comment clôturer son Livret A à La Banque Postale avant de bâtir ses enveloppes.
Comment mettre en place la méthode étape par étape
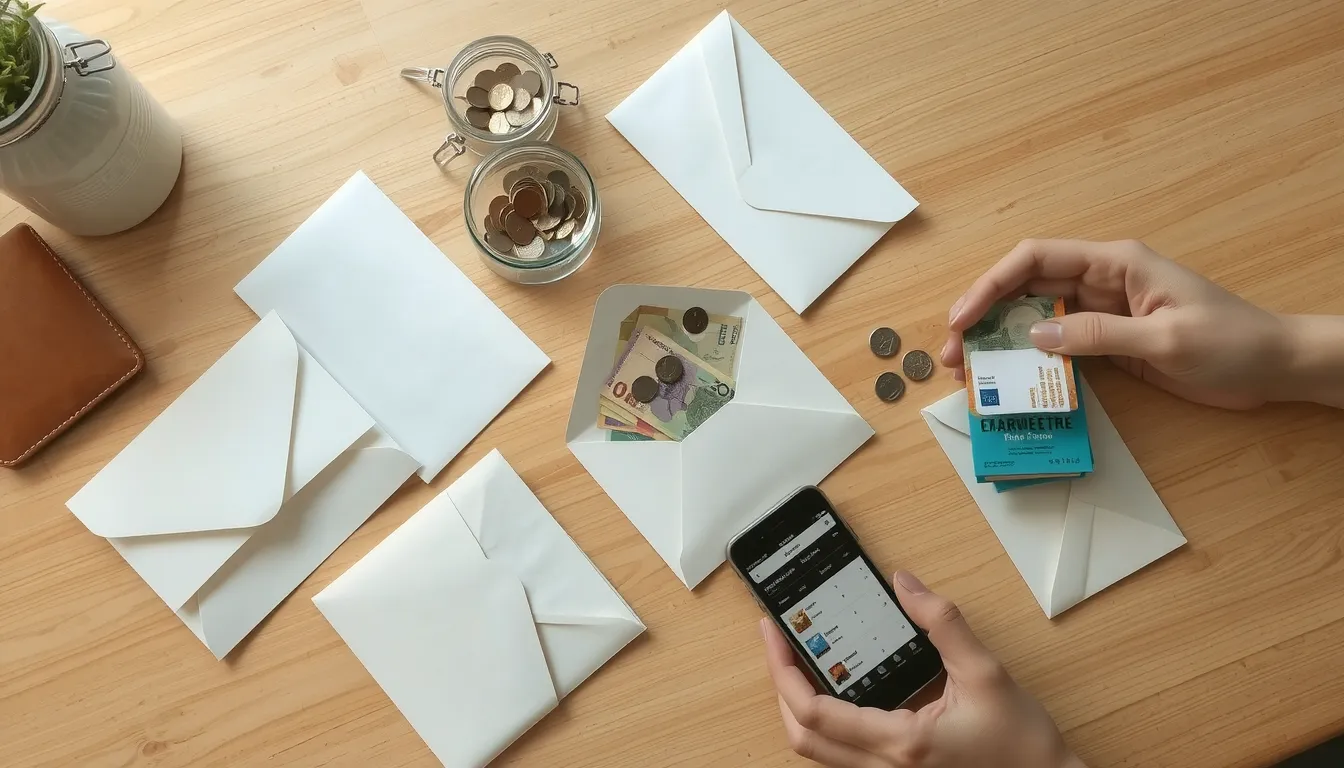
Mettre en place la méthode des enveloppes ne demande ni logiciel complexe ni compétence particulière. Un budget clair et quelques enveloppes suffisent pour démarrer dès ce mois-ci. Voici les six étapes, dans l’ordre.
Du budget mensuel au réajustement : les six étapes
- Calculez votre reste à vivre : soustrayez vos charges fixes de vos revenus nets.
- Définissez les intitulés : courses, loisirs, essence, vêtements, imprévus.
- Allouez un montant maximal à chaque enveloppe, jamais dépassé.
- Retirez les espèces en une fois et répartissez-les dans les enveloppes.
- Suivez les dépenses au dos de chaque enveloppe, notez le reste.
- Réajustez après 2 ou 3 mois selon vos constats réels.
Pour Emma, qui touche 2 000 € net par mois avec 800 € de charges fixes, le reste à vivre est de 1 200 €. C’est cette somme, et non le salaire total, qui se répartit dans les enveloppes. Côté couple Martin, sur 4 000 € nets et 2 500 € de charges fixes, environ 1 500 € seraient répartis.
L’étape du suivi est la plus importante. Écrire chaque dépense au verso de l’enveloppe rend visible ce qu’il reste réellement. En cas de surplus dans une catégorie, deux choix s’offrent : le reporter dans une autre enveloppe ou le verser à l’épargne. Ce dernier réflexe, tenu sur un an, permet ensuite de faire un bilan concret de l’épargne réalisée et d’ajuster vos montants pour l’année suivante.
Avantages de la méthode des enveloppes
Le premier atout est la simplicité radicale : quelques enveloppes suffisent, sans tableur ni application. La méthode est concrète et visuelle, ce qui la rend accessible même aux débutants. Quand 68 % des Français ont du mal à boucler leurs fins de mois, une organisation aussi directe change tout.
Chaque enveloppe matérialise le montant alloué à une catégorie. Cette vision claire freine les achats impulsifs : avant de dépenser, on vérifie ce qui reste. On identifie aussi plus facilement les postes où économiser. Cette pédagogie porte ses fruits : une fois les enveloppes en place, l’épargne réalisée se mesure au bout d’un an.
Enfin, la méthode favorise l’épargne en rendant les limites tangibles. Coupler ce cadre avec des charges fixes prélevées (comme les 800 € d’Emma ou les 2 500 € du couple Martin) libère un reste à gérer en espèces, sans surprise. Le budget devient un outil de contrôle, pas une contrainte.
Inconvénients et limites
La méthode des enveloppes repose avant tout sur le cash, et c’est son principal point faible. Retirer chaque mois une somme importante en espèces, par exemple 1 200 € pour Emma, signifie conserver chez soi un montant conséquent. Cela expose à des risques de perte ou de vol qu’un budget dématérialisé n’implique pas.
Autre limite : la tentation de piocher dans une enveloppe pour couvrir une dépense imprévue. L’argent est là, accessible, et la discipline peut vaciller en fin de mois. Une fois le liquide dépensé, il devient aussi plus difficile de tracer précisément ses dépenses sans tenir un suivi rigoureux.
Enfin, la méthode est peu pratique au quotidien : impossible de payer en ligne, par carte ou par virement avec des billets. Pour un loyer, un abonnement ou un achat sur internet, il faut forcément passer par un compte bancaire. D’où l’intérêt des enveloppes digitales, qui conservent la logique de répartition sans les contraintes du liquide.
Méthode des enveloppes vs alternatives (50/30/20, Kakeibo, YNAB)
Règle 50/30/20 et méthode Kakeibo : comment elles se comparent aux enveloppes
La règle 50/30/20 répartit le revenu net en trois blocs : 50 % pour les besoins (loyer, courses, transports), 30 % pour les envies et 20 % pour l’épargne. Elle reste plus souple que les enveloppes, car elle ne fixe pas de plafond par catégorie précise : elle donne un cadre global, sans imposer de suivre chaque dépense au centime.
La méthode Kakeibo, d’origine japonaise, repose sur un journal manuscrit où l’on note chaque achat et où l’on répond à quatre questions en début de mois. Elle partage avec les enveloppes la dimension concrète et pédagogique, mais elle demande plus d’écriture et moins de plafonds stricts. YNAB, outil anglo-saxon, applique le principe « chaque euro a un rôle » : une version digitale et automatisée des enveloppes, avec un abonnement payant.
- Enveloppes : plafond fixe par poste, très visuel
- 50/30/20 : trois grands blocs, souplesse maximale
- Kakeibo : journal manuel, prise de conscience quotidienne
- YNAB : enveloppes numériques, suivi automatisé
Solutions bancaires à sous-comptes pour une version digitale
Pour éviter de garder du liquide chez soi, plusieurs néo-banques proposent des sous-comptes ou enveloppes digitales. On y affecte un montant à chaque poste, comme avec des enveloppes papier, mais l’argent reste sur un compte sécurisé et le suivi se fait automatiquement.
- Sumeria : enveloppes digitales intégrées à l’application
- Sous-comptes bancaires : un compte par catégorie de dépenses
- Alternatives aux espèces : pas de retrait massif à conserver
- Suivi automatisé : catégorisation et alertes de dépassement
Cash stuffing : la tendance des enveloppes papier venue de TikTok
Le cash stuffing désigne la version la plus brute de la méthode : uniquement du liquide, réparti dans des enveloppes physiques étiquetées à la main. Popularisée sur TikTok et les réseaux sociaux, cette pratique séduit par son côté tangible : on voit littéralement son budget dans un tiroir.
Concrètement, vous retirez l’intégralité de votre reste à vivre en espèces, puis vous remplissez chaque enveloppe selon le montant prévu. Pour Emma, cela représente un retrait de 1 200 € à répartir chaque mois, une somme qu’il faut ensuite conserver chez soi en sécurité. C’est le principal frein de cette version : manipuler un tel montant en liquide expose à la perte et au vol.
Bonne nouvelle : le cash stuffing existe aussi en version digitale. Des sous-comptes bancaires ou des applications dédiées recréent les enveloppes sans retrait d’espèces. Vous gardez la logique de répartition, sans le risque du liquide. Idéal si vous aimez la méthode mais pas l’idée de stocker 1 200 € dans un tiroir.
Exemples concrets de budget avec enveloppes
| Profil | Revenus nets mensuels | Charges fixes | Reste à répartir en enveloppes |
|---|---|---|---|
| Emma, célibataire | 2 000 € | 800 € | 1 200 € |
| Couple Martin, 2 enfants | 4 000 € | 2 500 € | 1 500 € |
Emma, 28 ans, célibataire : 1 200 € à ventiler
Emma perçoit 2 000 € net par mois. Une fois ses 800 € de charges fixes prélevés (loyer, assurances, abonnements), il lui reste 1 200 € à répartir dans ses enveloppes de dépenses variables.
Une ventilation réaliste pour son profil pourrait ressembler à ceci : 450 € pour les courses, 150 € pour les transports, 200 € pour les sorties et loisirs, 120 € pour les vêtements et soins, 80 € pour les imprévus et 200 € pour l’épargne. Le total atteint bien les 1 200 € disponibles.
L’intérêt est immédiat : si Emma pioche dans son enveloppe loisirs, elle le voit. Elle peut alors réduire ses sorties du mois suivant plutôt que de laisser filer son budget sans s’en rendre compte.
Le couple Martin, 2 enfants : 1 500 € à organiser
Avec 4 000 € net par mois et environ 2 500 € de charges fixes (crédit immobilier, garde d’enfants, énergie, assurances), le couple Martin dispose de 1 500 € pour ses dépenses variables.
Pour une famille avec deux enfants, une répartition cohérente serait : 600 € pour les courses, 200 € pour les activités des enfants, 150 € pour les transports, 150 € pour les loisirs familiaux, 100 € pour les imprévus et 300 € pour l’épargne.
Leur marge de manœuvre est plus serrée qu’elle n’y paraît : chaque enveloppe doit être calibrée finement, quitte à être réajustée après 2 ou 3 mois d’utilisation. Un premier bilan de l’épargne réalisée après 1 an permet de vérifier si les montants alloués correspondent vraiment à leurs besoins.